Oleh: Rangga Sulaiman, S.T., dan Mohamad Arszandi Pratama, S.T., M.Sc.
Ketika sebuah bidang tanah tercatat dalam daftar aset, pemerintah daerah perlu mengetahui lokasi dan dokumen yang mendasari pencatatannya. Peta memudahkan petugas melihat sebaran aset dan menunjukkan lokasi yang memerlukan pemeriksaan. Dalam penyiapan bahan pemeriksaan, manfaat peta bergantung pada tersedianya dokumen dan catatan yang menjelaskan asal setiap poligon.
Hubungan Peta dengan Bukti Kepemilikan
Sertifikat dan surat ukur dapat memuat informasi yang membantu menghubungkan bidang dengan catatan aset. Jika dokumen belum dapat ditempatkan secara spasial, unsur seperti jalan, saluran, atau sketsa dapat digunakan untuk menemukan kandidat lokasi. Batas hasil interpretasi perlu diberi status sesuai tingkat konfirmasinya.
Sebagai ilustrasi, pagar yang terlihat pada citra dapat berada di dalam atau di luar garis pada surat ukur. Apabila kondisi ini ditemukan, petugas dapat menyimpan kedua rujukan dan mencatat perbedaan untuk pemeriksaan. Penetapan batas dalam pendaftaran tanah mengikuti ketentuan pertanahan yang berlaku (Pemerintah RI, 1997).
Tanah yang belum bersertifikat atau batasnya belum jelas dapat memunculkan temuan pemeriksaan terkait bukti kepemilikan, pengamanan, atau penyajian aset tetap. Dampaknya terhadap opini Wajar Tanpa Pengecualian (WTP) bergantung pada materialitas dan penilaian BPK atas laporan keuangan secara keseluruhan. Sebagai contoh, jika pihak ketiga mengklaim bagian tanah di balik pagar, survei topografi dapat merekam posisi pagar, akses, dan patok. Hasil itu membantu Pemda membandingkan klaim dengan surat ukur dan menyiapkan verifikasi batas melalui pihak yang berwenang (BPK RI, Ragam Opini BPK).
Menelusuri Asal Poligon
Pada proses pemeriksaan, pertanyaan yang sering muncul adalah bagaimana tim mengetahui bahwa suatu bentuk di peta merujuk pada aset yang tercatat. Jawabannya dapat disimpan pada register yang mencantumkan nomor aset, dokumen sumber, dan petunjuk lokasi. Jika poligon mengikuti surat ukur, sebutkan nomor dan tanggal surat ukur. Jika poligon ditarik dari ciri fisik yang terlihat, catat tanggal serta sumber citranya.
Bukti pendukung dapat mencakup sketsa, catatan penelusuran, atau dokumen yang menjelaskan perubahan. Misalnya, arsip lama menyebut satu bidang induk, sedangkan daftar terbaru menunjukkan dua aset hasil pemecahan. Riwayat ini membantu pemeriksa memahami mengapa bentuk atau luas berubah dari laporan sebelumnya.
Penyusunan Data yang Dapat Diperiksa
Keluaran pemetaan dapat memuat poligon, nomor register, sumber citra, rujukan dokumen, serta status lokasi dan batas. Daftar bidang yang belum dapat dipastikan membantu Pemda menentukan prioritas tindak lanjut. Saat poligon dikoreksi, simpan tanggal dan alasan perubahan agar pemeriksa dapat mengikuti riwayatnya.
Apabila kontrak menetapkan target ketelitian horizontal, metode uji dan data pembanding perlu ditentukan. Tabel ketelitian BIG menyediakan acuan untuk peta dasar RBI. Penggunaan ambangnya untuk menilai keluaran aset perlu dijelaskan dalam spesifikasi pekerjaan.
Menilai Aset yang Memerlukan Tindak Lanjut
Tumpang tindih dapat menjadi petunjuk bahwa dua catatan membutuhkan pemeriksaan. Penyebabnya bisa berupa geometri yang tidak tepat, dokumen yang mengacu pada waktu berbeda, atau batas yang belum terkonfirmasi. Langkah awal adalah menelaah rujukan tiap poligon dan mengecek apakah keduanya menggambarkan objek dengan tingkat rincian yang sama.
Kondisi lain yang perlu diperhatikan adalah adanya objek fisik yang tidak sesuai dengan catatan penggunaan. Citra dapat memperlihatkan bangunan atau aktivitas pada waktu tertentu. Untuk memastikan keadaan terbaru, pengelola barang dapat menelusuri dokumen penggunaan dan meminta informasi dari unit terkait. Catatan tersebut dapat menjadi dasar untuk menentukan apakah diperlukan pemeriksaan tambahan.
Pemeriksaan Posisi dan Konsistensi Atribut
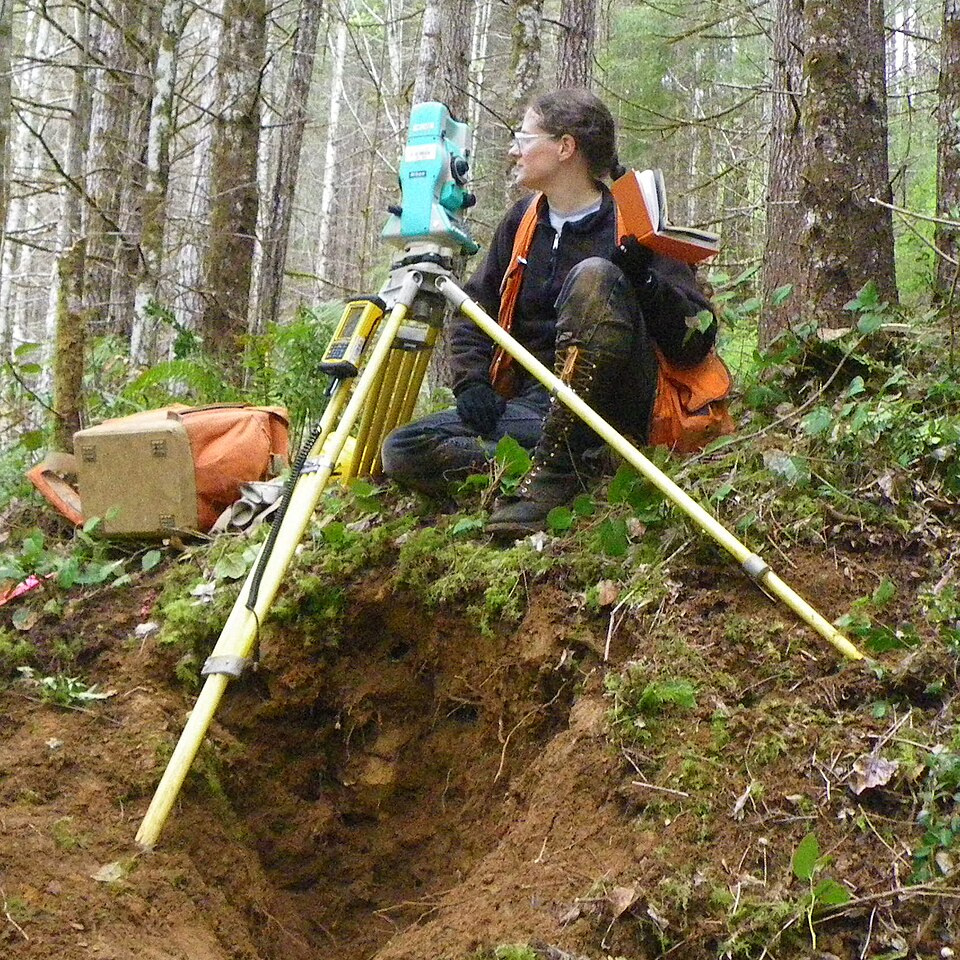
Pemeriksaan atribut dapat mencakup kecocokan nomor register, luas yang tercatat, dan ketersediaan dokumen. Pemeriksaan spasial dapat mencakup validitas poligon serta perbandingan dengan referensi independen yang lebih teliti jika target akurasi ditetapkan. Titik pembanding dipilih pada objek yang dapat dikenali di kedua sumber dan tersebar pada liputan yang dipakai. Jika pemeriksaan membutuhkan data baru, survei topografi dapat mendokumentasikan unsur fisik seperti pagar, saluran, atau jalan untuk dibandingkan dengan berkas bidang.
Kesesuaian posisi perlu dibaca bersama kesesuaian batas. Sebuah garis dapat memiliki posisi yang dekat dengan pagar di lapangan, sementara surat ukur menunjukkan bahwa pagar tersebut berada di dalam bidang. Keterangan tentang sumber garis membantu pemeriksa menilai bukti sesuai dengan pertanyaan yang ingin dijawab.
Mengikuti Jejak Satu Bidang dari Register sampai Peta
Dalam contoh pemeriksaan, daftar aset menyebut tanah 1.500 meter persegi, surat ukur 1.480 meter persegi, dan poligon indikatif 1.620 meter persegi. Ketiga nilai disajikan bersama sumbernya. Tim membuka surat ukur dan mencatat bahwa poligon mengikuti pagar yang terlihat pada citra. Perbedaan tersebut kemudian masuk daftar pemeriksaan dengan tindakan berupa penelusuran titik batas atau permintaan petunjuk dari unit pengguna.
Jika hasil pembanding yang lebih teliti tersedia, simpan tabel posisi titik uji beserta satuan dan sistem koordinat. Tabel ketelitian RBI dapat digunakan sebagai acuan apabila kontrak mengadopsinya. Bila uji dilakukan pada objek tetap di sekitar aset, hasilnya menjelaskan ketelitian posisi yang diuji. Garis batas dalam dokumen tetap memerlukan penelaahan berdasarkan bukti pertanahan dan kondisi yang relevan (BIG, 2018 dan Pemerintah RI, 1997).
Berikutnya, pengelola dapat melihat apakah selisih membutuhkan tindakan sebelum pemutakhiran register. Pada contoh tersebut, tim dapat mempertahankan luas dokumen dalam register dan menyampaikan geometri indikatif dengan catatan. Setelah lokasi atau batas dikonfirmasi, versi poligon berikutnya disimpan bersama tanggal pembaruan dan dokumen pendukung. Jejak tersebut memberi bahan bagi pemeriksa untuk memahami keputusan dan menilai apakah tindak lanjut sudah dilakukan.
Merekonstruksi Angka yang Dipilih untuk Pemeriksaan
Jika laporan menyebut 7.500 entri telah ditelaah, siapkan rekap yang memungkinkan pembaca mengetahui berapa entri sudah mempunyai poligon, hanya mempunyai kandidat lokasi, atau masih menunggu dokumen. Bekukan daftar dan peta pada tanggal pelaporan, lalu simpan pembaruan setelahnya dalam versi tersendiri. Dengan begitu, ketika petugas memilih aset dari laporan lama, operator dapat membuka kondisi yang memang dipakai saat angka tersebut disusun.
Contohnya, pemeriksa menanyakan satu aset dengan luas sertifikat 980 meter persegi dan luas digitasi 1.046 meter persegi. Paket pemeriksaan dapat memperlihatkan dokumen sumber, versi geometri, tanggal interpretasi, serta catatan bahwa garis belakang diperkirakan dari tepi vegetasi. Selisih 66 meter persegi kemudian dapat ditelusuri sebagai pertanyaan tentang segmen belakang. Tanpa catatan tersebut, tim hanya dapat memperlihatkan dua angka yang berbeda dan harus mengulang penelusuran dari awal.
Bedakan hasil pemeriksaan kelengkapan dan hasil uji posisi dalam tabel serah terima. Pemeriksa dapat menelusuri apakah nomor register mengarah ke dokumen yang benar walaupun kelas ketelitian posisi belum diuji. Simpan siapa yang meninjau setiap jenis pemeriksaan dan apa yang masih terbuka. Ketika tersedia koordinat pembanding baru, tim dapat mengulang uji posisi pada versi peta yang sama tanpa mengubah riwayat telaah dokumen.
Penyusunan Bahan untuk Pemeriksaan
Pemda dapat menyiapkan peta sebaran aset, register yang terhubung dengan dokumen, dan daftar bidang yang masih memerlukan tindakan. Laporan sebaiknya menjelaskan sumber, metode pemeriksaan, dan hasil yang sudah dapat dikonfirmasi. Ketika masalah ditemukan, catatan tindak lanjut dapat menyebut jenis dokumen atau pemeriksaan yang dibutuhkan agar petugas berikutnya dapat meneruskan pekerjaan.
Menyiapkan Bukti ketika Pemeriksa Memilih Sampel
Pemeriksa bisa meminta tim menelusuri satu aset dari laporan kembali ke arsip dan peta kerja. Untuk menyiapkan proses itu, susun daftar berkas yang menunjukkan versi register, sumber dokumen, dan tanggal pengolahan setiap bidang. Ketika sebuah aset belum dapat dilacak lokasinya, tampilkan upaya yang sudah dilakukan dan informasi yang masih diperlukan. UU 15/2004 menjadi rujukan kerangka pemeriksaan pengelolaan dan tanggung jawab keuangan negara (Pemerintah RI, 2004).
Jika laporan menggunakan hitungan jumlah bidang, pastikan definisinya konsisten. Sebagai contoh, satu nomor aset dengan dua geometri perlu dijelaskan sebelum tim menjumlahkan objek. Jika luas dijumlahkan, bidang induk dan hasil pemecahan yang menutupi area sama perlu ditelaah agar tidak dihitung ganda. Pemeriksaan ini bisa dilakukan bersama pengelola register sebelum peta diserahkan, lalu hasilnya dicatat pada tabel yang dapat dibuka kembali ketika ada pertanyaan.
Kesimpulan
Peta membantu pengamanan aset dengan menunjukkan lokasi, dokumen rujukan, dan masalah yang masih terbuka. Catatan yang konsisten memungkinkan Pemda menyiapkan bukti dan menindaklanjuti aset yang memerlukan pemeriksaan tambahan.
Sebelum pemeriksaan, Pemda dapat menghubungi PT Kreasi Handal Selaras untuk mendiskusikan layanan engineering survey dan pemetaan topografi sebagai data pendukung verifikasi batas aset.
Daftar Pustaka
Badan Informasi Geospasial. (2018). Peraturan BIG Nomor 6 Tahun 2018 tentang Perubahan atas Perka BIG Nomor 15 Tahun 2014 tentang Pedoman Teknis Ketelitian Peta Dasar.
Badan Informasi Geospasial.. Perkembangan Citra Satelit Tegak Resolusi Sangat Tinggi dan Penggunaannya. Diakses 13 November 2026.
Kementerian Dalam Negeri. (2021). Permendagri Nomor 47 Tahun 2021 tentang Tata Cara Pelaksanaan Pembukuan, Inventarisasi, dan Pelaporan Barang Milik Daerah.
Kementerian Dalam Negeri. (2024). Permendagri Nomor 7 Tahun 2024 tentang Perubahan atas Pedoman Pengelolaan Barang Milik Daerah.
Pemerintah Republik Indonesia. (1997). PP Nomor 24 Tahun 1997 tentang Pendaftaran Tanah.
Pemerintah Republik Indonesia. (2004). UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara.
Pemerintah Republik Indonesia. (2010). PP Nomor 71 Tahun 2010 tentang Standar Akuntansi Pemerintahan, Lampiran I.08 PSAP 07.
Pemerintah Republik Indonesia. (2021). PP Nomor 18 Tahun 2021 tentang Hak Pengelolaan, Hak Atas Tanah, Satuan Rumah Susun, dan Pendaftaran Tanah.
QGIS Project.. QGIS User Guide 3.44, bagian Check Geometry. Diakses 13 November 2026.
Badan Pemeriksa Keuangan Republik Indonesia. Ragam Opini BPK. Laman edukasi BPK RI.